静岡で相続・経営の相談ができる税理士・会計事務所をお探しなら、菊川市の増田哲士税理士事務所へどうぞ。
〒439ー0006 静岡県菊川市堀之内453-3 (東海道本線 「菊川駅」 徒歩2分)
営業時間:月〜金 9:00〜17:00
定休日:土・日・祝祭日・年末年始
※営業時間外・定休日も事前連絡で対応可
お問合せはお気軽にどうぞ
0537-35-2772
FAX:0537-35-2822
会社設立についてのお悩みと疑問
このようなお悩みや疑問をお持ちではないでしょうか?
個人事業の法人化はどうようなメリット・デメリットがあるの
現状の事業規模だと法人と個人で税金はどのくらい違うの
株式会社以外の法人もあるらしいけど、どのようなものなの
1円会社・1人会社は作れるの
個人事業では申告書を自分で作っていたけど、法人税の申告書は自分でできるの
これらの悩みや疑問以外も、お問合せいただければ、出来る限り分かり易く説明させていただきます。
また、そのような悩みや疑問を新たにアップしてきますので、お問い合わせをお待ちしております。
個人事業の法人化には
どのようなメリット・デメリットがあるの
個人事業と法人事業の場合における特徴について、表にしてみました。
| 項目 | 個人事業 | 法人 |
| 信用力 | 低い | 高い |
| 責任 | 無限責任 | 株式会社は有限責任 但し連帯保証人となれば無限と差はない |
| 税率 (所得税・法人税) | 累進課税 税率5%から50%まで | 二段階(中小企業の場合) 800万まで 19% 800万超 25.5% |
| 均等割税額 | − | 最低 71,000円必要 |
| 消費税 | 納税義務あり | 法人成り後2年間は法人は納税義務なし (半年で売上・給与の額のいずれかが1千万未満の場合) |
| 欠損金繰越期間 (青色申告者) | 3年間 | 7年間 |
| 税務申告 | 個人でも対応可能 | 煩雑で個人では対応不可能 |
| 代表者給与 | 支給できない | 定期同額であれば損金算入 給与所得控除を受けられる |
| 家族給与 | 専従者として支払可能 代表者の扶養には入れない | 役員或いは従業員として支払可能 金額に応じて代表者から扶養控除が受けられる |
| 退職金 | 代表者と専従者には支給できない | 功績倍率による支給可能 |
| 決算期 | 毎年12月 | 自由に設定可能 |
| 登記 | − | 必要あり 登記手数料の支払必要 |
| 登記の変更義務 | − | 役員変更の都度登記の必要 変更がなくても定款の定めてあれば10年に一度、定めてなければ3年に一度登記の必要あり |
| 社会保険 | 国民年金・国民健康保険 | 厚生年金の加入義務が生じる 年金・健保ともに会社と個人で折半 |
メリット
法人化することで、目には見えないものの信用力が増えるというのが大きなメリットです。
目には見えないと言いましたが、融資の際には貸出規制額等で目に見えるようになります。つまり、法人化したほうが貸出額が増える場合があります。
次に代表者の給与が経費負担できることです。
代表者が役員や従業員になることで、代表者の給与が経費になるとともに、代表者や専従者だった者に対する退職金を支払うことができます。また、個人事業主時代には享受できなかった給与所得控除を受けることができますので、同じ収入でも所得税が低くなります。
3つ目が税制面での各種特典です。
繰越欠損金が個人事業時代には3年しか繰り越せなかったのが、法人になれば7年間繰り越せます。これにより、長期的な対策が打つことができるようになります。また、決算期を自由に設定できるので繁忙期に決算するといったことがなくなります。更に、日本の税制で税率が低く抑えられているのは法人税であり、その中でも中小企業であれば法人税率は更に低く抑えられていますので、所得税の累進課税よりも低い税率になっています。
デメリット
個人事業を法人化するのに、一番の障害となるのが費用面だと思われます。
司法書士に対する報酬や、煩雑な法人税計算をするための税理士に対する報酬が費用として発生しますので、新規事業者向けの特別なプランを打ち出している司法書士や税理士に依頼するのが良いでしょう。
次に障害となるのが、事務手続き等の手間です。
個人事業でも複式簿記を使った記帳を行っていたのであれば違いはありませんが、単式による記帳を行っていたのであれば、最初は大変かもしれません。また、法人になると、株主総会議事録を毎期作成したり、各種社内規定を整備しておく等の手間がかかります。
3つ目が社会保険負担です。
法人の場合、1人でも社会保険に加入する義務がありますので、多くの従業員を雇用するようになればその費用負担は大きくなります。社会保険料の負担は法人と個人が折半するので、個人事業を経営していた時より個人負担は減る可能性はありますが、その分法人の経費となります。給与と社会保険の負担額が人件費の主たるものですので、給与を決める際には個人事業時代の所得額よりも少なめに支払うような配慮が必要になります。
現状の事業規模だと法人と個人で税金はどのくらい違うの
個人事業の場合と法人化した場合の税金計算については、過去3年から5年の個人事業に係る税務申告書類や元帳を拝見して、個別に確認しないと計算することはできません。
しかし、サンプルとして次の表のような事業を想定して、個人事業と法人との比較を行ってみましたので、参考にしてみてください。
想定事業の内容
| ① | 事業内容 | 飲食業 |
| ② | 消費税の課税方式 | 簡易課税(第3種) 1千万の資本金のため、新設法人は納税義務ないため、売上・減価・ 経費に消費税額を加算(5%で試算) |
| ③ | その他前提条件 | 個人事業主だった方と専従者が役員に就任し、個人事業時代と同額の給与を支給することとし、社会保険に加入する。 |
損益計算書
| 個人科目 | 個人事業 | 法人科目 | 法人 | 摘要 | |
| 1 | 売上高 | 30,000 | 売上高 | 31,500 | |
| 2 | 売上原価 | 12,000 | 売上原価 | 12,600 | |
| 3 | 売上総利益 | 18,000 | 売上総利益 | 18,900 | |
| 4 | 役員報酬 | 4,900 | 代表者・専従者給与 | ||
| 5 | 給与賃金 | 7,000 | 給料手当 | 7,000 | アルバイト従業員 |
| 6 | 法定福利費 | 0 | 法定福利費 | 710 | 役員分を加算 |
| 7 | 施設費 | 2,700 | 施設費 | 2,835 | 修繕費・減価償却費等 |
| 8 | その他経費 | 3,400 | その他経費 | 3,570 | |
| 9 | 経費合計額 | 13,100 | 販売管理費合計 | 19,015 | |
| 10 | 差引金額 | 4,900 | 営業利益 | △115 | |
| 11 | 専従者給与 | 1,030 | |||
| 12 | 青色申告控除前 | 3,870 | |||
| 13 | 青色申告控除額 | 650 | |||
| 14 | 所得金額 | 3,220 | 税引前利益 | △115 | |
| 15 | 法人税等 | 71 | |||
| 16 | 当期利益 | △186 |
税金計算
| 1 | 代 表 者 | 収入 | 3,870 | 代 表 者 | 収入 | 3,870 | |
| 2 | 所得額 | 3,220 | 所得額 | 2,556 | |||
| 3 | 所得控除額 | 380 | 所得控除額 | 760 | 社会保険等は考慮しない | ||
| 4 | 課税所得額 | 2,840 | 課税所得額 | 1,796 | |||
| 5 | 所得税 | 186.5 | 所得税 | 89.8 | |||
| 6 | 専 従者 | 収入 | 1,030 | 配偶者 | 収入 | 1,030 | |
| 7 | 所得額 | 380 | 所得額 | 380 | |||
| 8 | 所得控除額 | 380 | 所得控除額 | 380 | |||
| 9 | 課税所得額 | 0 | 課税所得額 | 0 | |||
| 10 | 所得税 | 0 | 所得税 | 0 | |||
| 11 | 法人税等 | 71 | |||||
| 12 | 消費税額 | 450 | 消費税額 | 0 | 新設法人 | ||
| 13 | 税額合計 | 636.5 | 税額合計 | 160.8 | |||
これらの試算で読み取れるのは、次のような点でしょう。
代表者が給与所得者になったことで、青色申告控除額よりも多く給与所得控除を受けることができるようになり所得額が減少したことと、配偶者控除を受けられるようになったことで代表者の課税所得が下がり、所得税が10万近く減額したことです。
次に、新設法人のために消費税の納税義務がないことで、売上と原価及び経費に消費税額が加算されましたが、社会保険負担額が新たに増えたため、法人の当浮利益は若干赤字となった。
この表からは読み取れませんが、個人事業時代に支払っていた社会保険料(国民年金・国民健康保険)よりは社会保険の個人負担額は大きく減少しているはずですので、可処分所得(収入から社会保険料と税金を差し引いたもの)は増えていると考えられます。
このように、法人化すれば税金面で有利になる可能性は高い方がいらっしゃると思います。
▲このページのトップに戻る
1円会社・1人会社は作れるの
平成18年に改正された会社法によって、取締役1人でも会社設立ができるようになりました。
更には、資本金が1円の会社も設立できることになったのですが、果たして取締役1人で、資本金1円の会社というものが、信用を獲得できるかどうかは疑問です。
平成2年に最低資本金制度が導入され、有限会社で300万円、株式会社で1,000万円という資本金の下限が決められました。そして、平成15年に、当初は1円の資本金でも設立後5年以内に、最低資本金まで上積みしなければならないと改正され、平成18年の大幅な会社法改正によってこのような制度になったきたのです。
この改正の趣旨は、新規事業の創出や経済活動の活性化等を目的としたものであり、逓減していく法人数に歯止めをかけたいための方策なのです。
もし、新規顧客になりそうな取引先の信用調査を行って、資本金1円で取締役は1名だけの会社だったら、あなたはどうしますか?
私だったら、おそらく取引をするのをためらうでしょうし、現金決済を条件とした取引にするでしょう。
やはり、信用することはできないですし、個人の資産を担保として預からせてほしいといったことを口にするかもしれません。
もし会社を興すのであれば、監査役は置かないまでも取締役2名以上、資本金は最低でも300万くらいは必要でしょう。これは、かつての有限会社(現在は有限会社は作れませんし、現在の有限会社は特例有限会社という株式会社の一形態です)と同じくらいの条件を具備していたほうが良いと思うからです。
もし、1,000万を超えた資金を準備できたとしても、資本金は1,000万以内に留めておいてください。これは、赤字法人でも納付が必要な均等割りといわれる県民税と市民税について、1,000万以内であれば71,000(森林づくり県民税1,000円)であるのに対し、1,000万を超えると182,500円(森林づくり県民税2,500円)になってしまうからです。
会社を作っても信用力がなければ、法人にした意味が半減してしまいますので、1円・1人会社はできる限りやめましょう。
お問い合わせについて
経営者の皆さまが抱えているであろう会社設立に関する悩みや疑問を類推して記述してみましたが、まだまだ多くの悩みや疑問があると思います。
時間の経過が悩みや疑問を解決してくれはしません。
今現在、会社設立等についてのお悩みや疑問がありましたら、電話か問合せフォームにてご相談ください。
お問合せ・ご相談はこちら
ご不明点がございましたら、お電話若しくはお問合せフォームより
お気軽にご相談・お問合せください。
お気軽にご相談ください
- 結局のところ、費用はいくらかかるの?
- 他の税理士に申告してもらっているけど大丈夫?
- 相続はまだだけど、税額の試算はできるの?
- 相続対策としての生前贈与は、本当に有利なの?
- 会社事業の承継は具体的にはどうやればいいの?
といった相談で構いません。
貴方様からのお問合せをお待ちしております。
お電話でのお問合せ・ご相談はこちら
0537-35-2772
営業時間:月〜金 9:00〜17:00 (定休日:土・日・祝祭日・年末年始)
※営業時間外・定休日でも事前に連絡頂ければ対応可能
お問合せフォームにて事前にご連絡をいただければ、電話での対応もスムーズにできると思いますので、お問合せフォームを是非ご利用ください。
お問合せ受付中
事務所概要
主な業務エリア
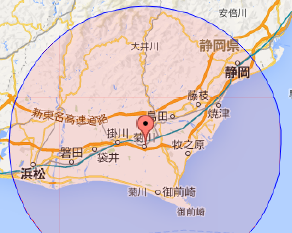
静岡県西部
菊川市・掛川市・御前崎市・袋井市・磐田市・森町・
浜松市
静岡県中部
牧之原市・島田市・藤枝市・焼津市・吉田町・静岡市